Vulnérabilité de la supply chain dans le secteur de la construction : France
Trois points à retenir
- Les perspectives pour le secteur de la construction en France et quels sont les événements politiques et économiques nationaux et internationaux susceptibles d’avoir un impact sur les performances.
- Les trois scénarios de risque auxquels les entreprises de construction doivent se préparer en 2023
- Les mesures que les entreprises de construction peuvent prendre pour minimiser le risque de rupture de la supply chain
Les perspectives du secteur de la construction s’annoncent compliquées. Les problèmes de supply chain constituent un obstacle majeur. Ces derniers résultent de la dépendance de la France à l’égard d’un petit nombre de pays importateurs pour les principaux intrants et des perturbations dans le transport maritime. Des préoccupations plus générales d’offre inférieure à la demande suite à la pandémie de COVID-19 ajoutent des difficultés.
Introduction
Les perspectives du secteur de la construction s’annoncent compliquées. Les problèmes de supply chain constituent un obstacle majeur. Ces derniers résultent de la dépendance de la France à l’égard d’un petit nombre de pays importateurs pour les principaux intrants et des perturbations dans le transport maritime. Des préoccupations plus générales d’offre inférieure à la demande suite à la pandémie de COVID-19 ajoutent des difficultés.
Les répercussions des contraintes géopolitiques sur le plan intérieur entraveront elles aussi le potentiel économique de la France. Les prix structurellement élevés de l’énergie, déjà affectés par le conflit entre l’Ukraine et la Russie, pourraient connaître de nouvelles augmentations en raison d’une hausse de la demande chinoise.
La politique économique étant axée sur l’atténuation des prix de l’énergie tout en maintenant la stabilité fiscale, le déblocage d’investissements supplémentaires dans le secteur de la construction, comme la construction de logement, sera une tâche difficile. Cette situation est aggravée par les problèmes déjà rencontrés dans le secteur. Les exigences réglementaires visant à améliorer l’isolation des logements ont déjà mis en évidence des goulots d’étranglement dans la supply chain et entraîné des pénuries de matériaux et de personnel.
Quelle est l’importance du risque lié à la supply chain pour les entreprises de construction ?
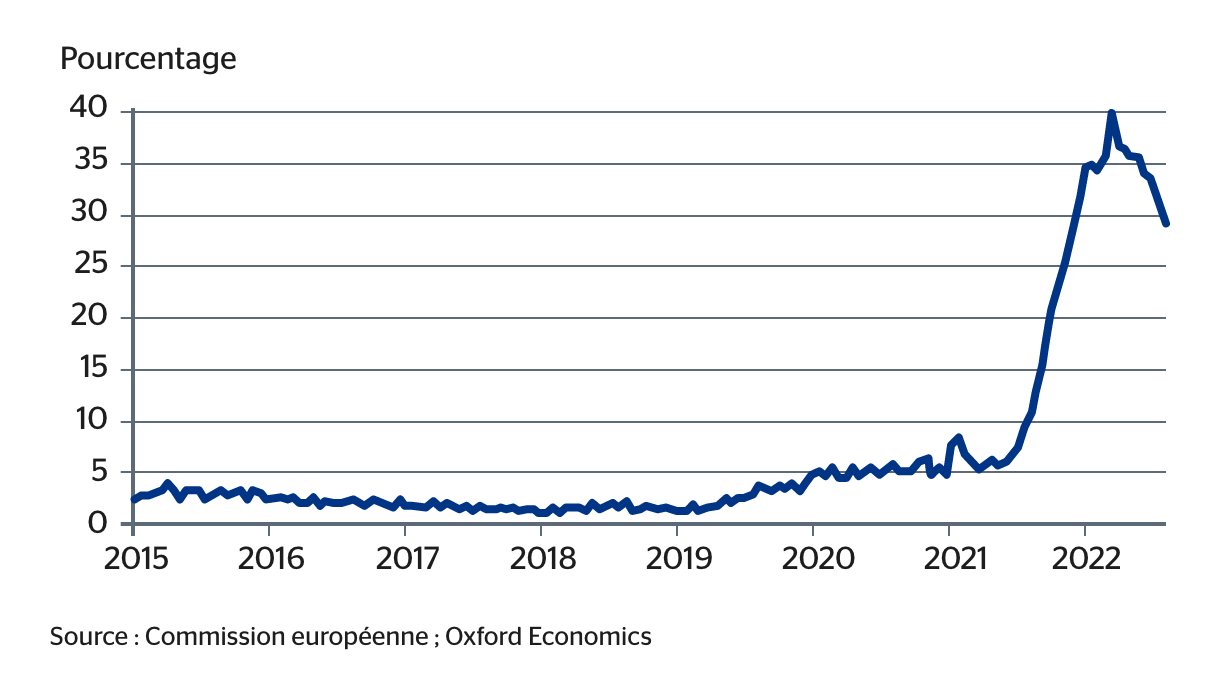
Les perturbations de la supply chain constituent l’un des principaux risques rencontrés par les 500 000 entreprises de construction françaises au cours des deux dernières années.1 Selon l’enquête européenne auprès des entreprises, 29 % en moyenne des entreprises de construction ont cité les pénuries de matériaux et/ou d’équipements comme le principal facteur limitant leur activité de construction en 2022 (schéma 1).2 Ce chiffre est quatre fois et demie supérieur à la proportion moyenne de personnes ayant déclaré qu’il s’agissait d’une contrainte depuis que cette question a été posée pour la première fois dans l’enquête en 1998.
The CrowdStrike outage has cost Fortune 500 companies an estimated USD 5.4bn worth of damage and USD 25bn in share value
Les goulots d’étranglement concernant la disponibilité des matériaux touchent les différentes parties du secteur de la construction à des degrés divers. Les entreprises les plus touchées sont celles qui construisent des bâtiments et entreprennent des activités de construction spécialisées (notamment la démolition et la préparation de sites). Parmi elles, 34 % et 32 % ont respectivement indiqué que les pénuries avaient limité leurs activités de construction en 2022. Les entreprises de génie civil interrogées ont rencontré moins de problèmes, puisque seulement 10 % d’entre elles ont déclaré avoir subi des contraintes au niveau de leur activité.
Pour étudier l’impact des pénuries de la supply chain sur la production des entreprises de construction, nous avons élaboré un scénario basé sur un modèle macroéconomique.3 D’après celui-ci, la production de la construction aurait diminué de 3.5 % par rapport à son niveau prévu si aucune perturbation n’avait eu lieu en 2022. Pour l’année à venir, on estime que la production de la construction sera un peu plus de 2 % inférieure en 2023 en raison des pénuries de matériaux.
À terme, les risques de perturbation de la supply chain pour la production du secteur de la construction sont les plus élevés lorsque les intrants non produits sur le territoire national et les fournitures en provenance de l’étranger proviennent d’un seul ou de quelques pays seulement. Deux exemples d’intrants de construction sans production nationale dans le dernier ensemble de données concernent les rouleaux compresseurs et autres compacteurs de sol, ainsi que certains types de panneaux en aggloméré. Parmi les exemples d’intrants importés dans le secteur de la construction où l’approvisionnement dépend fortement de chaque pays, citons le marbre, le travertin et l’albâtre, dont 55 % des importations proviennent de Turquie, et les lustres, autres plafonniers et appliques électriques, dont 49 % proviennent de Chine.4
En multipliant ces pourcentages par le nombre d’entreprises dans chaque activité du secteur de la construction, on constate que l’activité de construction de 160 000 entreprises a été limitée par des pénuries de matériaux en 2022.
Le risque de concentration réside également dans le mode de transport utilisé pour importer des matériaux de construction en France. En valeur, 74 % des intrants de construction importés arrivent par la route, ce qui suggère une vulnérabilité potentielle aux grèves des transporteurs ou aux problèmes de disponibilité de l’essence ou du diesel.
1. Eurostat. « Annual detailed enterprise statistics for construction (NACE Rev. 2, F) ».
2. Commission européenne. « Construction business survey ».
3. Global Industry Model d’Oxford Economics.
4. Base de données Comtrade de l’ONU
Risques majeurs
- L’orientation du conflit entre l’Ukraine et la Russie : l’escalade risque de perturber davantage le marché de l’énergie, tandis que les prix déjà élevés continuent de menacer la viabilité des industries à forte intensité énergétique, notamment le secteur de la céramique.
- La capacité du gouvernement à atténuer la crise énergétique et la crise plus générale du coût de la vie. Si le gouvernement n’est pas en mesure de supprimer progressivement les diverses mesures de soutien, la réorientation des fonds vers d’autres secteurs, notamment celui de la construction, restera limitée.
- Le rythme de la réouverture de la Chine : la demande sera-t-elle soutenue et entraînera-t-elle une hausse des besoins en matériaux ? À l’inverse, la faiblesse de la demande va-t-elle générer des stocks excédentaires ou réduire l’offre ?
La pénurie de matériaux a été un principal facteur limitant l’activité de construction en France.
Notre prévision principale
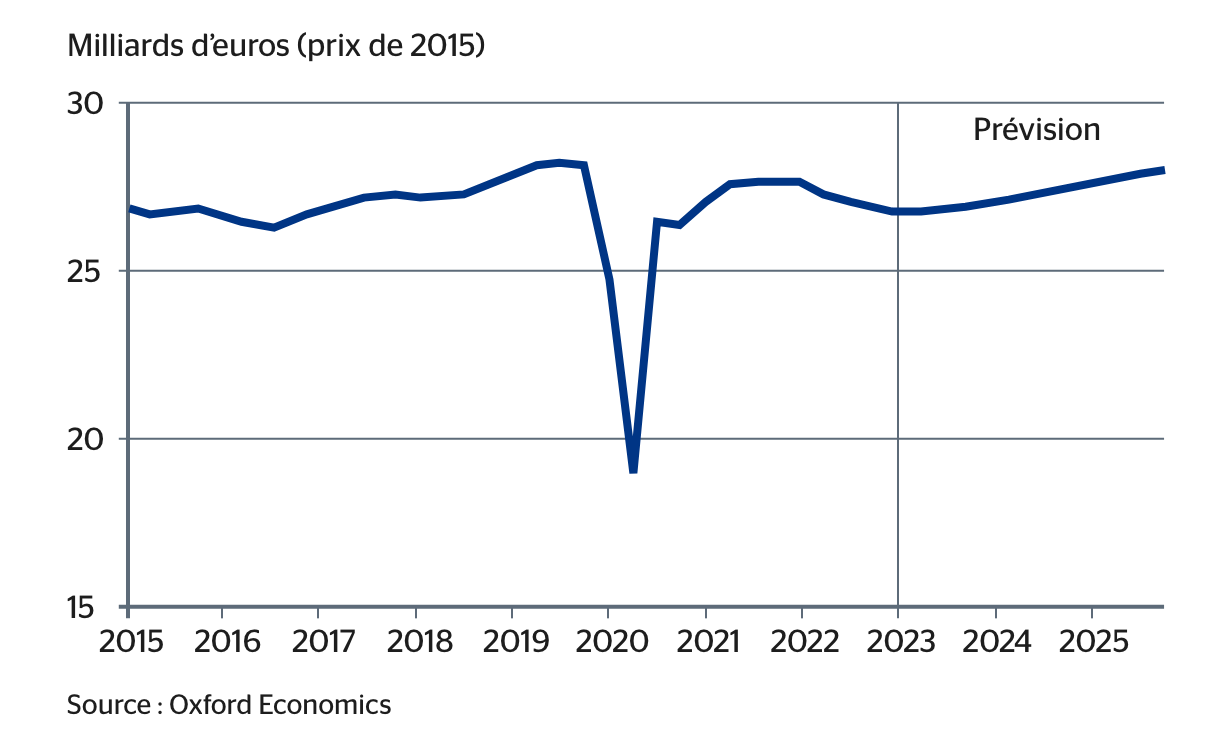
La production dans le secteur de la construction est en baisse depuis le début de l’année 2022, la production dans le secteur du génie civil se contractant davantage que celle des autres types de secteur de la construction. Nous prévoyons une nouvelle tension de la production dans le secteur de la construction au premier semestre 2023, soit une contraction cumulée de plus de 3 % depuis le premier trimestre 2022 (schéma 2). Les perspectives négatives pour le premier semestre de l’année sont cohérentes avec l’enquête de l’INSEE sur la construction pour le T1 de 2023. Celle-ci fait état d’un solde net de 4,5 % des entreprises interrogées estimant que les niveaux d’activité de la construction diminueront au cours des trois prochains mois, par rapport à celles prévoyant une augmentation.
La production dans le secteur de la construction devrait diminuer au cours du premier trimestre de 2023.
Que peuvent faire les entreprises de construction pour réduire les risques liés à la supply chain ?
Les options dont disposent les entreprises de construction pour réduire le risque de perturbation dépendent vraisemblablement de leur taille.
Les grandes entreprises peuvent se doter d’une technologie permettant de commander automatiquement des fournitures lorsque le niveau des stocks passe en dessous d’un certain seuil. Mettre en place une équipe de collaborateurs pour obtenir une meilleure visibilité de la supply chain est une autre option judicieuse. Le fait de connaître l’origine des fournisseurs de premier rang permet à l’entreprise de se diversifier. Elle peut ainsi éviter une dépendance excessive à l’égard de centres de production particuliers situés dans la même région du monde ou de modes de transport ou de centres (par exemple, des ports spécifiques) utilisés par les fournisseurs. De la même manière, il est conseillé d’établir des scénarii pour les perturbations plausibles, les problèmes de transport ou de logistique et les questions géopolitiques.
our les petites entreprises, les options consistent à augmenter les niveaux de stock et à commander plus longtemps à l’avance que d’habitude. Toutefois, celles-ci ont un coût en termes d’absorption de capital et d’espace de stockage. Elles peuvent nécessiter un financement externe supplémentaire pour payer les stocks, rétablir la liquidité ou louer des entrepôts. La diversification des achats auprès d’un certain nombre de fournisseurs devrait contribuer à réduire le risque de concentration.
Enfin, lorsque la hausse des prix des intrants est la conséquence probable d’une rupture de la supply chain, les entreprises de construction peuvent également envisager d’ajouter une clause d’indexation des coûts aux futurs contrats. Cette clause permet une augmentation automatique des prix convenus si certaines conditions changent, afin d’offrir la possibilité de partager les dépenses en cas de hausse incontrôlée.